
איך מחזקים את הרשויות המקומיות ומבזרים סמכויות?
שלטון מקומי
אריאל פינקלשטיין | ראש פרויקט שלטון מקומי במכון הישראלי לדמוקרטיה. מחקריו עוסקים בשלטון המקומי וביחסי דת ומדינה בישראל.
ששת עמודי התווך של הרפורמה
הפחתת רגולציה. צמצום היקף הכללים המגבילים את השלטון המקומי ומעבר לפיקוח בדיעבד המתמקד בחוקיות ההחלטות (ולא בתוכנן), ללא צורך באישור מראש לביצוע פעולות.
ביזור סמכויות ליבה. העברת סמכויות ביצועיות לשלטון המקומי בתחומים שונים, ובהם חינוך, תחבורה ציבורית, רווחה, תכנון ובנייה, שירותי דת.
ביזור פיננסי. מתן סמכות לרשויות לקבוע את היקף תקציבן וגובה המיסים שהן גובות, לצד הגדלת הגמישות בשימוש בתקציב המועבר על ידי הממשלה.
המשבר במספרים

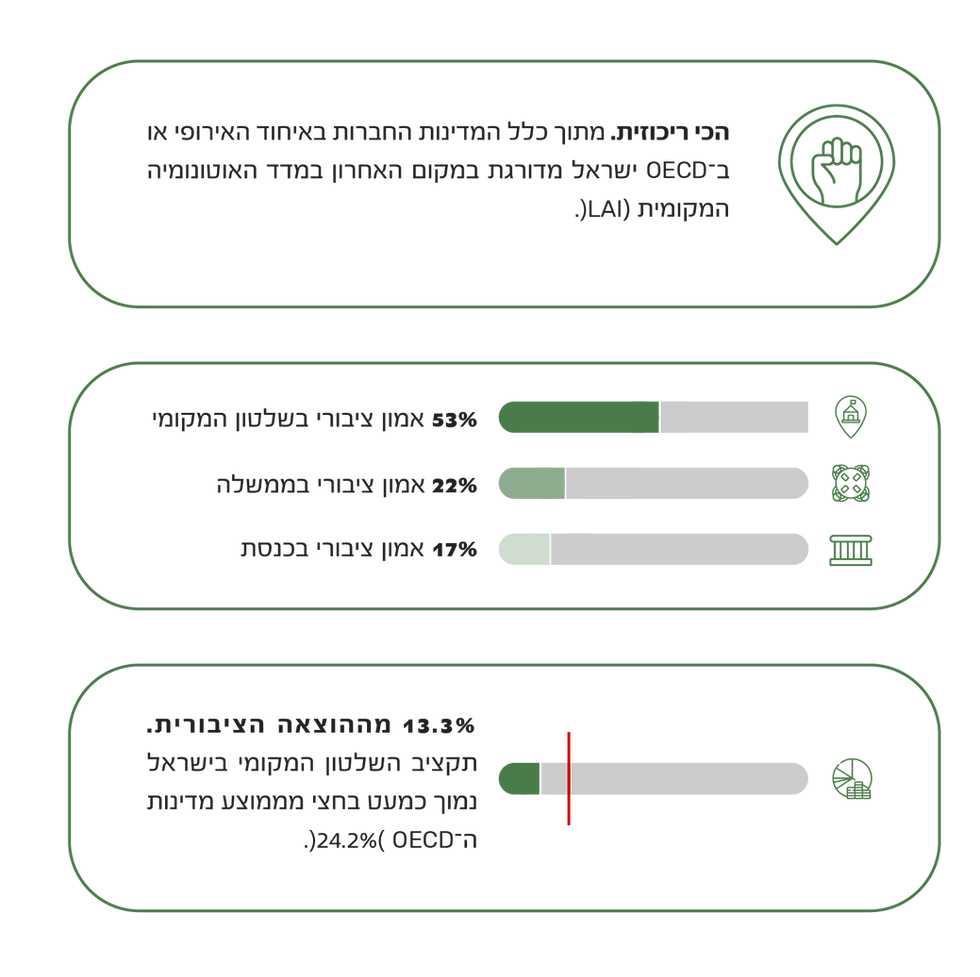
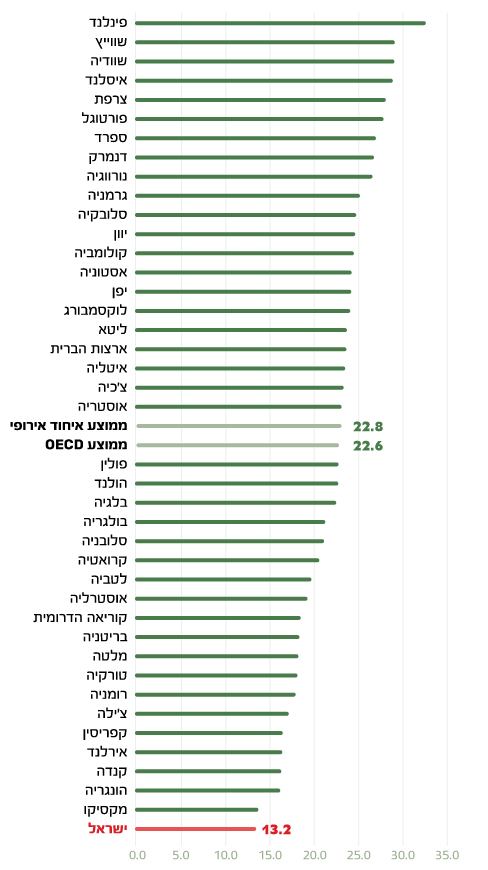
הכי ריכוזית. מתוך כלל המדינות החברות באיחוד האירופי או ב־OECD ישראל מדורגת במקום האחרון במדד האוטונומיה המקומית (LAI).

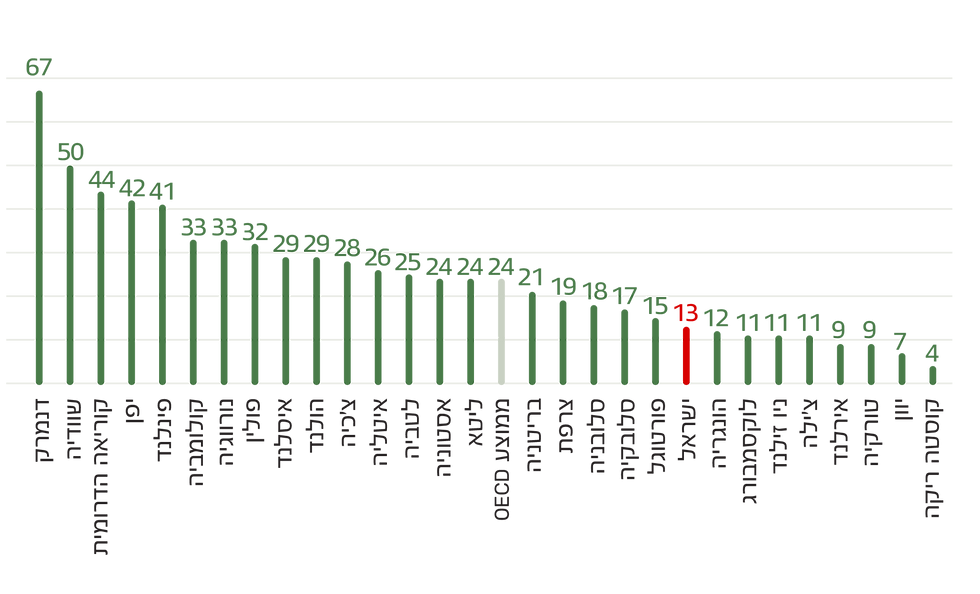
13.3% מההוצאה הציבורית.
תקציב השלטון המקומי בישראל נמוך כמעט בחצי מממוצע מדינות ה־OECD (%24.2).
53% אמון ציבורי בשלטון המקומי
22% אמון ציבורי בממשלה
17% אמון ציבורי בכנסת

ישראל היא מהמדינות הריכוזיות במערב; על כן מומלץ לממשלה לבזר סמכויות ולהעניק עצמאות ניהולית ופיננסית לשלטון המקומי כדי לשמור על האוטונומיה של הקהילות המקומיות, לייעל את השירות הציבורי, לחזק את מנגנוני האיזונים והבלמים ולמתן מתחים חברתיים.
מבוא
מעמדו של השלטון המקומי בישראל מעורר בשנים האחרונות עניין רב. ההתנהלות הטובה של הרשויות המקומיות בעת מגפת הקורונה ומלחמת "חרבות ברזל", לצד המצב המשברי של המערכת הפוליטית בזירה הארצית, העלו את הצורך לבחון מחדש את מעמד השלטון המקומי במבנה המערכת השלטונית בישראל.
הצורך בביזור הסמכויות מהשלטון המרכזי לשלטון המקומי עולה גם מהשוואה בינלאומית: מדדים רבים מלמדים כי ישראל היא אחת המדינות הריכוזיות ביותר בעולם המערבי ביחסי שלטון מקומי־שלטון מרכזי: על פי מדד האוטונומיה המקומית (LAI) של האיחוד האירופי, ישראל היא המדינה הריכוזית ביותר מתוך כל המדינות החברות באיחוד האירופי או ב־OECD (ראו תרשים 1), כלומר היא המדינה עם האוטונומיה המקומית הנמוכה ביותר. גם במדד הביזור לרשויות המקומיות שפרסמו חוקרי הבנק העולמי ישראל מדורגת במקום 94 מתוך 182 מדינות בעולם, ומתוך כלל מדינות ה־OECD – במקום הנמוך ביותר.
תרשים 1: מדד האוטונומיה המקומית (LAI):
ציון מסכם - מדינות החברות באיחוד האירופי או ב־OECD, 2020

מקור: עיבודי המכון הישראלי לדמוקרטיה לנתוני מדד האוטונומיה המקומית (LAI).
תרשים 2: שיעור אמון האזרחים בישראל במוסדות השלטון, 2025

מקור: מדד הדמוקרטיה הישראלית, המכון הישראלי לדמוקרטיה, 2025.

החולשה המבנית של השלטון המקומי בישראל עומדת ביחס הפוך לאמון הגבוה של הישראלים במוסד זה, ובפרט בהשוואה למוסדות השלטון המרכזי: הממשלה, הכנסת והמפלגות. לפי מדד הדמוקרטיה הישראלית של המכון הישראלי לדמוקרטיה לשנת 2025, %53 מהישראלים מביעים אמון בשלטון המקומי בהשוואה ל־%22 המביעים אמון בממשלה ו־%17 המביעים אמון בכנסת (תרשים 2). האמון הגבוה בשלטון המקומי בהשוואה למוסדות השלטון המרכזי הוא ממצא עקבי בסקרי מדד הדמוקרטיה בעשור האחרון, והוא מתבטא גם בסקרים אחרים, המלמדים על התמיכה הגבוהה של ישראלים בביזור סמכויות מהשלטון המרכזי לשלטון המקומי.
לביזור לשלטון המקומי, ובפרט בישראל, יש כמה הצדקות חשובות:
א. דמוקרטיה מקומית – זכות הקהילה המקומית
תפיסה ביזורית מושתתת בראש ובראשונה על ההבנה שהרשות המקומית היא בעיקרה גוף המייצג את הקהילה המקומית ולא שלוחה של הממשלה. לקהילות המקומיות זכות לעצב את חייהן בתחומים הנוגעים במובהק לקהילה המקומית.

ב. יעילות ואפקטיביות
חיזוק השלטון המקומי יכול להביא לשיפור באיכות השירותים המוענקים לתושבים, לחיזוק השירות הציבורי ולפיתוח הכלכלה בישראל. השלטון המקומי קרוב יותר לאזרח ולשטח, מבין את הצרכים המקומיים ויכול להתאים את עצמו אליהם במהירות. כאמור, התנהלות הרשויות המקומיות במשבר הקורונה ובתקופת מלחמת "חרבות ברזל" הוכיחה זאת ואף חיזקה את ההבנה שיש צורך בביזור סמכויות כזה כדי להביא לשיפור באיכות השירותים הציבוריים בישראל.

ג. ביזור העוצמה והכוח
אחד העקרונות המרכזיים ביותר בדמוקרטיה הוא הצורך בהפרדה או בחלוקה של סמכויות בין גורמי ממשל שונים לצורך יצירת מערכת של איזונים ובלמים, כך שאין גוף אחד המרכז בידיו סמכויות יתרות. שיח האיזונים והבלמים בישראל מרבה לעסוק ביחס שבין הרשות המחוקקת, המבצעת והשופטת, אך במדינות אחרות נהוג לראות גם בביזור מהממשלה לשלטון המקומי יסוד חשוב ביצירת איזונים ובלמים. נראה כי הדבר נדרש במיוחד במדינת ישראל, על רקע חולשתה של הכנסת כגורם מפקח על פעילות הממשלה, ועל רקע העובדה שאין בה עוד רובדי שלטון מלבד הממשלה והשלטון המקומי.

ד. הפחתת המתחים בחברה הישראלית
בשנים האחרונות התגברו המתחים והשסעים בחברה הישראלית. הדבר בא לידי ביטוי בשיח הציבורי, בריבוי הפגנות וגם בהתנהלות המקוטבת בכנסת. הריכוזיות הגבוהה רק מעצימה מצב זה, מכיוון שבמסגרתה החלטות מדיניות רבות מתקבלות כלפי כל האוכלוסייה ברמה הארצית. חיזוק הסמכויות של הרשויות המקומיות יכול להיות פתרון שיביא להפחתת המתחים, בכך שהוא יצמצם את המאבקים ויאפשר לקהילות שונות לעצב את אורח חייהן כרצונן.

קווי המדיניות הכלליים המוצעים להלן מבוססים על הצורך בעיגון חוקתי של האוטונומיה של השלטון המקומי לצד קידום רפורמות של ביזור בשלושה היבטים: צמצום הרגולציה, ביזור סמכויות וביזור פיננסי. מוצע לבצע את הביזור באופן דיפרנציאלי, וכן לקיים במקביל אליו צעדים לחיזוק מנגנוני הבקרה הפנימיים והעצמת הדמוקרטיה המקומית.
מסמך זה מציג תמונה מרוכזת וממוקדת של המלצות המדיניות העיקריות בתחום השלטון המקומי. חשוב להדגיש כי מאחורי כל המלצה עומדת תשתית מחקרית מעמיקה שפותחה במכון הישראלי לדמוקרטיה לאורך שנים, הכוללת ניתוחים מפורטים, נתונים השוואתיים, מיפוי אתגרים וניסוחים קונקרטיים של הצעות חקיקה והחלטות ממשלה.
מפאת קוצר היריעה, לא פירטנו במסמך זה את כלל הצעדים האופרטיביים, הנוסחים המשפטיים וההמלצות היישומיות. עם זאת, כל החומרים זמינים ונשמח להציג אותם לגורמים מעוניינים ולפרט לעומק על ההמלצות. המחקרים העומדים לרשות מקבלי ההחלטות בתחום השלטון המקומי הם, בין השאר: מסגרת היחסים בין השלטון המרכזי לשלטון המקומי: ישראל בהשוואה לדמוקרטיות המפותחות; השלטון המקומי בראי הנתונים: היבטים ומגמות; חיזוק האוטונומיה הפיננסית של הרשויות המקומיות; חיזוק מעמדם של חברי מועצות ברשויות המקומיות; מתן תגמול כספי לחברי מועצות ברשויות המקומיות; הביקורת הפנימית ברשויות המקומיות ועוד.

[א] עיגון חוקתי של האוטונומיה של השלטון המקומי
מרבית הדמוקרטיות המפותחות נוהגות לעגן את מעמדו של השלטון המקומי כרשות ציבורית אוטונומית וממשל עצמי מקומי. כך, בדיקה של האיחוד האירופי העלתה שבכל 27 מדינות האיחוד מתקיים עיגון כזה של מעמד השלטון המקומי, וב־26 מהן הוא נעשה בחוקה. בישראל, לעומת זאת, אין כל התייחסות בחוק יסוד או בחקיקה לשלטון המקומי כממשל עצמי מקומי או לזכאותו לאוטונומיה. בהתאם לכך, ההסדרים החוקיים ופסיקות בתי המשפט נוטים לעמדה המצמצמת את עקרון האוטונומיה המקומית ורואים במידה מסוימת בשלטון המקומי זרוע ביצועית של השלטון המרכזי. לאחרונה, ביולי 2025, בג"ץ עסק בהרחבה במעמדו החוקתי של השלטון המקומי וקבע כי היעדר ההסדרה של הנושא בחוק יסוד הוא משום לקונה בחוק הישראלי.
1
1. בג"ץ 3964/23 התנועה למען איכות השלטון נ' הכנסת (2025).
[ב] הפחתת הרגולציה
מבנה הרגולציה על השלטון המקומי הוא אחת משאלות המפתח בכל הקשור למסגרת היחסים בין שני רובדי השלטון, ובישראל מערכת יחסים זו מתנהלת בעיקר באמצעות תפקידם של משרדי הממשלה כרגולטורים המפקחים על השלטון המקומי. מבנה הרגולציה על השלטון המקומי בישראל משקף תפיסה ריכוזית וחריגה מאוד בהשוואה לעולם הדמוקרטי המפותח בהיבטים רבים. להלן מובאות ההמלצות המרכזיות לחיזוק האוטונומיה של הרשויות המקומיות בתחום זה:
צמצום היקף ההנחיות והנהלים הרגולטוריים המגבילים את פעילות השלטון המקומי. בקריטריון הבוחן "עד כמה השלטון המקומי יכול לקבל החלטות סופיות על החלטותיו", כלומר עד כמה הוא כפוף לרגולציה של השלטון המרכזי, ישראל דורגה במדד ה־LAI במקום ה־39 מתוך 41 המדינות החברות באיחוד האירופי או בארגון ה־OECD. בדוח משנת 2022 הראה מבקר המדינה כי הרשויות המקומיות מוגבלות באמצעות 300 חוזרי מנכ"ל של משרד הפנים, נוסף על הנחיות והוראות של משרדים אחרים.
לאור זאת, מוצע לפעול באופן אקטיבי לצמצום ההנחיות המגבילות את פעילות השלטון המקומי.
צמצום מעורבות רגולטורית הבוחנת את תוכן ההחלטות של הרשויות. הרגולציה על השלטון המקומי בישראל עוסקת בבחינה של איכות עבודת הרשויות, דבר שגורר פיקוח הדוק על פעילותן ומעורבות אינטנסיבית של משרדי הממשלה בעבודתן; בניגוד לכך, הרגולציה המקובלת בעולם ממוקדת בבחינת חוקיות ההחלטות של הרשויות ובהגנה על אינטרסים מדינתיים, ולכן היא מצומצמת בהרבה.
מוצע לערוך רפורמה במבנה הרגולציה כך שהיא תתמקד בעיקר בהיבטים הפורמליים של פעילות הרשויות לפי החוק.
צמצום הפיקוח מבוסס האישורים. החלטות העומדות בליבת הסמכויות של הרשויות המקומיות בישראל, דוגמת אישור תקציב, חקיקת חוקי עזר ולקיחת הלוואות, יכולות להתבצע או להיכנס לתוקף רק לאחר קבלת אישור ישיר ממשרד הפנים. בניגוד לכך, בעולם מקובל שהפיקוח נעשה רק לאחר כניסת ההחלטות לתוקף. מבנה זה של רגולציה פוגע באוטונומיה של הרשויות וגם מביא לעיכובים בירוקרטיים רבים בעבודתן.
מוצע לצמצם את הפיקוח ולעבור למודל של פיקוח לאחר כניסת ההחלטות לתוקף.
[ג] ביזור סמכויות
הריכוזיות במבנה השלטון בישראל באה לידי ביטוי גם בהיקף הנמוך של סמכויות פורמליות הנתונות בידי הרשויות המקומיות. כדי להבין את מקומו של השלטון המקומי בישראל במבנה השירות הציבורי נדרש תחילה להבין את גובה ההוצאה של השלטון המקומי ביחס להוצאה הציבורית במדינה. במילים אחרות, ככל שתקציב השלטון המקומי מצומצם יותר ביחס לכלל התקציב הציבורי, גם היקף פעילותו מצומצם יותר. שיעור ההוצאות של השלטון המקומי בישראל נמוך בהשוואה למקובל במדינות ה־OECD: בישראל הוא עומד על 13.3% מההוצאה הציבורית, ואילו בממוצע ה־OECD (במדינות אוניטריות) על 24.2% – כמעט פי שניים (תרשים 3). ממצא זה משקף, בין היתר, את היקף הסמכויות הנמוך של השלטון המקומי בישראל לעומת המקובל בעולם הדמוקרטי המפותח.
תרשים 3: ההוצאות של השלטון המקומי מתוך כלל ההוצאה הציבורית, מדינות אוניטריות ב־OECD, 2021 (ב־%)
מקור: עיבודי המכון הישראלי לדמוקרטיה לנתוני ה־OECD.
בישראל תחומי פעילות אחדים נמצאים כמעט מחוץ לסמכויותיו של השלטון המקומי, בעוד במדינות אחרות מקובל שגם לשלטון המקומי יש תפקיד משמעותי בהם – למשל, ניהול התחבורה הציבורית ושירותי התעסוקה. לצד זאת, ישנם תחומי פעילות שהשלטון המקומי בישראל פועל בהם כיום אך היקף הסמכויות שלו נמוך יחסית. לשם הדוגמה, ארגון ה־OECD מציג חמישה סוגי מודלים של מבנה מערכת החינוך הנהוגים במדינות החברות בו. מכיוון שישראל ממעטת לקבל החלטות בתחום החינוך בשיתוף עם הרשויות המקומיות והמנהלים, הארגון מיקם אותה בקבוצת המדינות הריכוזיות ביותר בתחום החינוך.
כדי לגבש המלצות מפורטות בנוגע לחלוקה מחודשת של סמכויות בין הממשלה לבין השלטון המקומי מוצע להקים ועדה ציבורית שתורכב מצוותים שכל אחד מהם יעסוק בתחום ליבה אחר. הנושאים המרכזיים שנדרש לבחון בהם את חלוקת הסמכויות לשלטון המקומי הם בין השאר: חינוך, רווחה, תחבורה ציבורית, תכנון ובנייה, תעסוקה, שיטור ושירותי דת.
2. המידע על המדינות הפדרליות אינו מוצג - בשל המבנה הייחודי של מדינות אלו שיעור ההוצאות על שלטון מקומי בהן נמוך יותר.
[ד] ביזור פיננסי
מלבד התקציב הנמוך של הרשויות המקומיות לעומת מדינות אחרות, הריכוזיות הפיננסית בישראל באה לידי ביטוי גם ברמת האוטונומיה שלהן בכל הנוגע לקביעה וניהול של תקציביהן.
[1] האוטונומיה בקביעת היקף התקציב

תקציב הרשויות המקומיות מבוסס על שני מקורות הכנסה עיקריים: תקצוב ממשלתי והכנסות עצמיות מגביית מס. בישראל, כמו בממוצע של מדינות ה־OECD, החלוקה בין שני מקורות הכנסה אלו היא כמעט שווה בשווה. מכיוון שהתקצוב הממשלתי נקבע באופן טבעי על ידי הממשלה, יכולתן של הרשויות להשפיע על היקף תקציבן תלויה בעיקר במידת האוטונומיה שלהן בקביעת שיעורי המס. האוטונומיה בגביית המס נחשבת ערך דמוקרטי ראשון במעלה בעולם המערבי: האמנה האירופית לשלטון עצמי מקומי, שעליה חתמו כל מדינות אירופה, קבעה כבר בשנת 1985 שהצורך שתהיה לרשויות המקומיות הסמכות לקבוע את תעריפי המיסים בתחומן הוא עקרון יסוד. עיקרון זה מבוסס על התפיסה שמכיוון שנציגי השלטון המקומי מקבלים אחריות וסמכות כלפי התושבים והמרחב המקומי, חשוב שהם יוכלו להגיב להעדפות ולצרכים של הציבור המקומי על ידי היכולת להתאים אליהם את שיעורי המס המקומיים.
כפי שעולה מתרשים 4, הנורמה המקובלת במדינות ה־OECD היא שהרשויות המקומיות קובעות בעצמן את גובה המיסים העירוניים, ובמקרים שבהם השלטון המרכזי מעורב בכל זאת בקביעת גובה המס, ההתערבות נוגעת רק לאחוזים ספורים מתוך המיסים העירוניים. ישראל מציגה מדיניות חריגה בנושא זה, והיקפם של 96.4% מהמיסים העירוניים בה נקבע על ידי השלטון המרכזי.
תרשים 4: שיעור המיסוי של השלטון המקומי שקובע השלטון המרכזי, מדינות ה־OECD, 2022

מקור: עיבודי המכון הישראלי לדמוקרטיה לנתוני ה־OECD.

למרות זאת, הרשויות המקומיות הצליחו לנכס לעצמן באופן עקיף מעט אוטונומיה בתחום המיסוי, מתוך ניצול אי־בהירות בחוק בעניין האופן שבו יש למדוד שטח, ובעקבות הסמכות לקבוע תתי־סיווגים של הארנונה. ואולם התנהלות זו פוגמת באחד העקרונות המרכזיים בעולם המיסוי: פשטות ושקיפות, והיא הביאה לריבוי בירוקרטיה.
בהתאם לכך, מוצע לשנות את החוק ולאפשר לרשויות המקומיות לקבוע בעצמן את תעריפי הארנונה על מבנים בתחומן, ולבטל את הפיקוח הקיים של השלטון המרכזי בנושא התעריפים. על השלטון המרכזי לקבוע כללים אחידים ופשוטים לחישוב של מדידת שטחי המבנים לצורך תשלום המס ולהמשיך בקביעת מדיניות הנחות.
[2] האוטונומיה בהקצעת התקציב
יסוד חשוב נוסף באוטונומיה הפיננסית של השלטון המקומי הוא מידת האוטונומיה של הרשויות להחליט בעצמן כיצד להשתמש בתקציב שהן מקבלות מהממשלה. האמנה האירופית לשלטון עצמי מקומי מציגה תפיסה עקרונית המעדיפה לצמצם תקצוב ממשלתי ייעודי ("צבוע") לרשויות המקומיות על מנת שלא לפגוע בעצמאותן. ניתוח הדוחות המבוקרים של הרשויות המקומיות בישראל לשנת 2022 מלמד כי רק 12.4% מהתקצוב הממשלתי לרשויות המקומיות הוא תקציב לא ייעודי. כפי שניתן לראות מתרשים 5, גם בכך ישראל חריגה ממרבית המדינות המערביות, שכן התקצוב הממשלתי לרשויות הוא ברובו ייעודי. הדבר יוצר גם רגולציה לא רשמית על הרשויות המקומיות, שכן במקרים רבים הממשלה מתנה את העברת התקציב בדרישות ספציפיות, שאי־עמידה בהן עלולה לגרור את אי־העברת התקציב לרשות המקומית, נוסף על פיקוח הדוק מצד הממשלה על השימוש בתקציב.
מרבית התקציב הלא ייעודי לרשויות מועבר באמצעות מענק האיזון, שמטרתו להשלים פערים בין הכנסות הרשות המקומית לבין הוצאותיה ולאפשר לכל הרשויות להעניק לתושביהן שירותים בסיסיים, שאת חלקם הן מחויבות לספק על פי חוק. בפועל, הממשלה מעבירה באופן שיטתי מדי שנה פחות מהתקציב שהיא אמורה להעביר על בסיס נוסחת מענק האיזון שהיא עצמה קבעה.
תרשים 5: שיעור ההעברות הכספיות הלא־ייעודיות מסך התקצוב המועבר לשלטון המקומי, מדד האוטונומיה המקומית (LAI), מדינות החברות באיחוד האירופי או ב־OECD, 2020

מקור: עיבודי המכון הישראלי לדמוקרטיה לנתוני מדד האוטונומיה המקומית (LAI).

בעניין זה מוצע לפעול לחיזוק הגמישות התקציבית בשני אופנים עיקריים:
[1] הגדלת התקציב הלא־ייעודי לרשויות

מוצע לשנות את הנוסחה כך שהתקציב של מענק האיזון יגדל. מקורות התקציב לכך יכולים להיות סגירה של משרדי ממשלה ש"מתמחים" בהעברת תקציבים פרויקטליים לרשויות המקומיות, דוגמת משרד הנגב, הגליל והחוסן הלאומי והמשרד לשוויון חברתי.
[2] הגמשת השימוש בתקציב הייעודי
גם כאשר מועבר תקציב ייעודי, יש לפעול כדי לצמצם את מידת ההכוונה הממשלתית של התקציב המועבר, ולאפשר לרשויות שיקול דעת נרחב בתוך התחום המסוים שאליו מועבר התקציב.
[ה] ביזור דיפרנציאלי רחב
ישנם הבדלים ניכרים בין הרשויות המקומיות בישראל באופן ההתנהלות, ולכן נראה שבתחומים מסוימים יש להיזהר מלקבוע תהליכי ביזור גורפים לכל 259 הרשויות. בהסדר המשפטי הנוכחי היקף הסמכויות והרגולציה זהים כמעט לחלוטין בכל הרשויות. הממשלה מנהיגה מעט כלי ביזור דיפרנציאליים – למשל כאשר מדובר ברשויות איתנות ובוועדות עצמאיות לתכנון ובנייה – אך הביזור על פיהם חל על שיעור קטן של רשויות, ובדרך כלל הוא גם אינו מקנה יתרון משמעותי אף לרשויות המעטות הנהנות ממנו.
מנגד, נראה שניתן לקבוע תנאֵי סף מדידים, כך שכל רשות שתעמוד בהם תוכל להיחשב רשות שמוענקות לה סמכויות מורחבות או רגולציה מופחתת. תנאֵי סף אלו יהיו מבוססים אך ורק על התנהלות הרשות המקומית בתחומים דוגמת שקיפות, התנהלות פיננסית (גובה גירעון, שיעור גבייה) ומינהל תקין (למשל איוש תפקידים סטטוטוריים), והם לא יעסקו בהיבטים מבניים שאינם קשורים להתנהלותה. מודל כזה גם יעודד ויתמרץ את הרשויות המקומיות להתנהל על פי הסטנדרטים המצופים, כך שיוכלו ליהנות מההקלות הרגולטוריות ומהרחבת העצמאות.
לאור זאת, מוצע לקדם מודל של ביזור דיפרנציאלי הנעשה באופן רחב, על סמך מודל של תנאי סף מדידים, כך ששיעור גדול של רשויות ייהנו מסמכויות נרחבות או מהפחתה של הרגולציה.
[ו] חיזוק הדמוקרטיה המקומית ומנגנוני הבקרה הפנימיים
המדיניות הרגולטורית בישראל כלפי השלטון המקומי מושתתת על תפיסה ריכוזית הגורסת כי הפיקוח על עבודת הרשויות המקומיות הוא משימה של השלטון המרכזי בלבד. לדעתנו, ראוי להציב מודל אחר של מדיניות רגולטורית: מודל הרואה בפיקוח תוצר של סינרגיה בין השלטון המרכזי, מנגנוני פיקוח מקומיים ופיקוח אזרחי של התושבים. מודל זה יהיה מבוסס על העצמת השקיפות ועל מנגנונים המעודדים שיתוף של האזרחים בקבלת ההחלטות – מנגנונים מסוג זה יהיו למעשה משום חיזוק משמעותי של הדמוקרטיה המקומית.
חברי המועצה והאופוזיציה
מחקרים מלמדים שהיקף הסמכויות וכלי הפיקוח של חברי המועצה בישראל מצומצם למדי, ושעוצמת ראש הרשות ביחס לחברי המועצה היא גדולה בהשוואה למדינות אחרות. בעיקר נמצא שהאופוזיציה בשלטון המקומי חלשה במיוחד. על כן מוצע:
להעניק תגמול כספי לכלל חברי המועצה, כמקובל בעולם המערבי, וכן להעמיד לרשותם את המשאבים הנדרשים להם לצורך עבודתם.
להרחיב את סמכויות הפיקוח והבקרה של חברי המועצה בכמה היבטים, ובראשם חיזוק היכולת שלהם לעיין במסמכי הרשות ולקבל מידע על פעילות הרשות.
לכונן תפקיד של ראש אופוזיציה בשלטון המקומי. ראש האופוזיציה יהיה זכאי לשכר מקביל לזה של סגן ראש רשות וכן לפגישות עדכון תקופתיות עם ראש הרשות והדרג המקצועי. מתוקף מעמדו הוא יהיה זכאי גם לזכות דיבור מיוחדת בישיבות המועצה ולהשתתפות בטקסים רשמיים של הרשות.
לצמצם את אי־הבהירות בהגדרת האופוזיציה בשלטון המקומי השוררת כיום באמצעות הליך מסודר שבו תיעשה חלוקה פורמלית בין הקואליציה לאופוזיציה.
שקיפות
חובות השקיפות החלות כיום על הרשויות המקומיות הן מינימליות, ובמקרים רבים גם הן לא מתקיימות. מוצע להרחיב את חובות השקיפות באופן יסודי ולחייב רשויות לפרסם את המסמכים האלה: ספר התקציב המלא, פרוטוקולים של ועדות הרשות, תמיכות, ספר הקצאות, דוח מבקר הרשות ועוד.
חיזוק הביקורת הפנימית
יש צורך לחזק את הביקורת הפנימית ברשויות המקומיות, הן באמצעות חיזוק מעמד מבקר הרשות והן באמצעות חיזוק מעמדה של ועדת הביקורת. בעניין זה מוצע, בין היתר, לאכוף את מינוי משרת המבקר בכל הרשויות ולחייב את הרשויות לפרסם את דוח מבקר הרשות.
02-5300888 | רח' פינסקר 4, ירושלים | info@idi.org.il